Каждый индивидуальный предприниматель платит налоги и страховые взносы. Налогами называют обязательные платежи в бюджет страны, региона или города. Взносы идут на пенсионное, медицинское и социальное страхование.
Сколько и чего платить, зависит от режима налогообложения, размера дохода и наличия сотрудников. Влияет и имущество: если у предпринимателя есть земельный участок, недвижимость или машина, к основным платежам добавятся налоги на них.
В статье разберём шесть режимов: налог на профессиональный доход (НПД), патентную систему налогообложения (ПСН), упрощённую систему (УСН), автоматизированную упрощённую систему (АУСН), единый сельскохозяйственный налог (ЕСХН) и общую систему налогообложения (ОСН).
В 2026 году правила заметно поменялись. Фиксированные взносы выросли до 57 390 рублей, ставка НДС поднялась до 22%, предприниматели на УСН с доходом больше 20 млн рублей стали платить НДС, а лимит дохода на патенте снизился до 20 млн рублей. Расскажем, какие налоги и взносы платит ИП на каждом режиме, в какие сроки и какие режимы можно совмещать. В заключении соберём критерии, которые помогут выбрать подходящую систему.
Как ИП уплачивают налоги и взносы
Большинство налогов и страховых взносов предприниматель платит через единый налоговый счёт (ЕНС). На этом счёте ФНС ведёт учёт всех расчётов ИП с бюджетом: сколько начислено, сколько поступило и есть ли долг.
Деньги, которые предприниматель перечисляет на ЕНС, называются единым налоговым платежом (ЕНП). ЕНС удобно представлять как копилку. ИП пополняет её одной платёжкой, а налоговая сама распределяет поступившую сумму между налогами и взносами.
ФНС распределяет деньги со счёта в порядке, который установлен статьёй 45 Налогового кодекса. Сначала погашаются долг и текущие платежи по НДФЛ, затем задолженность по другим налогам и взносам, потом текущие налоги и взносы, а после них пени, проценты и штрафы.
Если денег на счёте не хватает, образуется отрицательное сальдо ЕНС. На него начисляются пени. Если не погасить долг после требования налоговой, ФНС может взыскать его за счёт денег на банковских счетах предпринимателя.
По многим налогам ФНС заранее не знает, сколько предприниматель должен заплатить. Чтобы налоговая правильно распределила деньги с ЕНС, ИП подаёт уведомление об исчисленных суммах. Оно нужно, когда срок платежа наступает раньше, чем сдаётся декларация. Например, уведомления подают по авансовым платежам на УСН и ЕСХН, по авансам НДФЛ на ОСН, а также по НДФЛ и страховым взносам за сотрудников.
Уведомление не подают по фиксированным взносам ИП за себя, по взносу 1% с дохода свыше 300 000 рублей и по патенту. Не нужно оно и в тех случаях, когда декларация сдана раньше срока уплаты.
Уведомление подают до 25-го числа месяца, в котором наступает срок уплаты, а сам платёж нужно внести до 28-го числа. Например, аванс по УСН за первый квартал платят до 28 апреля, значит, уведомление нужно подать до 25 апреля.
Удобнее всего подать уведомление в личном кабинете ИП на сайте ФНС или через оператора электронного документооборота, подписав его электронной подписью. Если предприниматель не обязан сдавать отчётность в электронном виде, уведомление можно отнести в налоговую на бумаге или отправить заказным письмом.
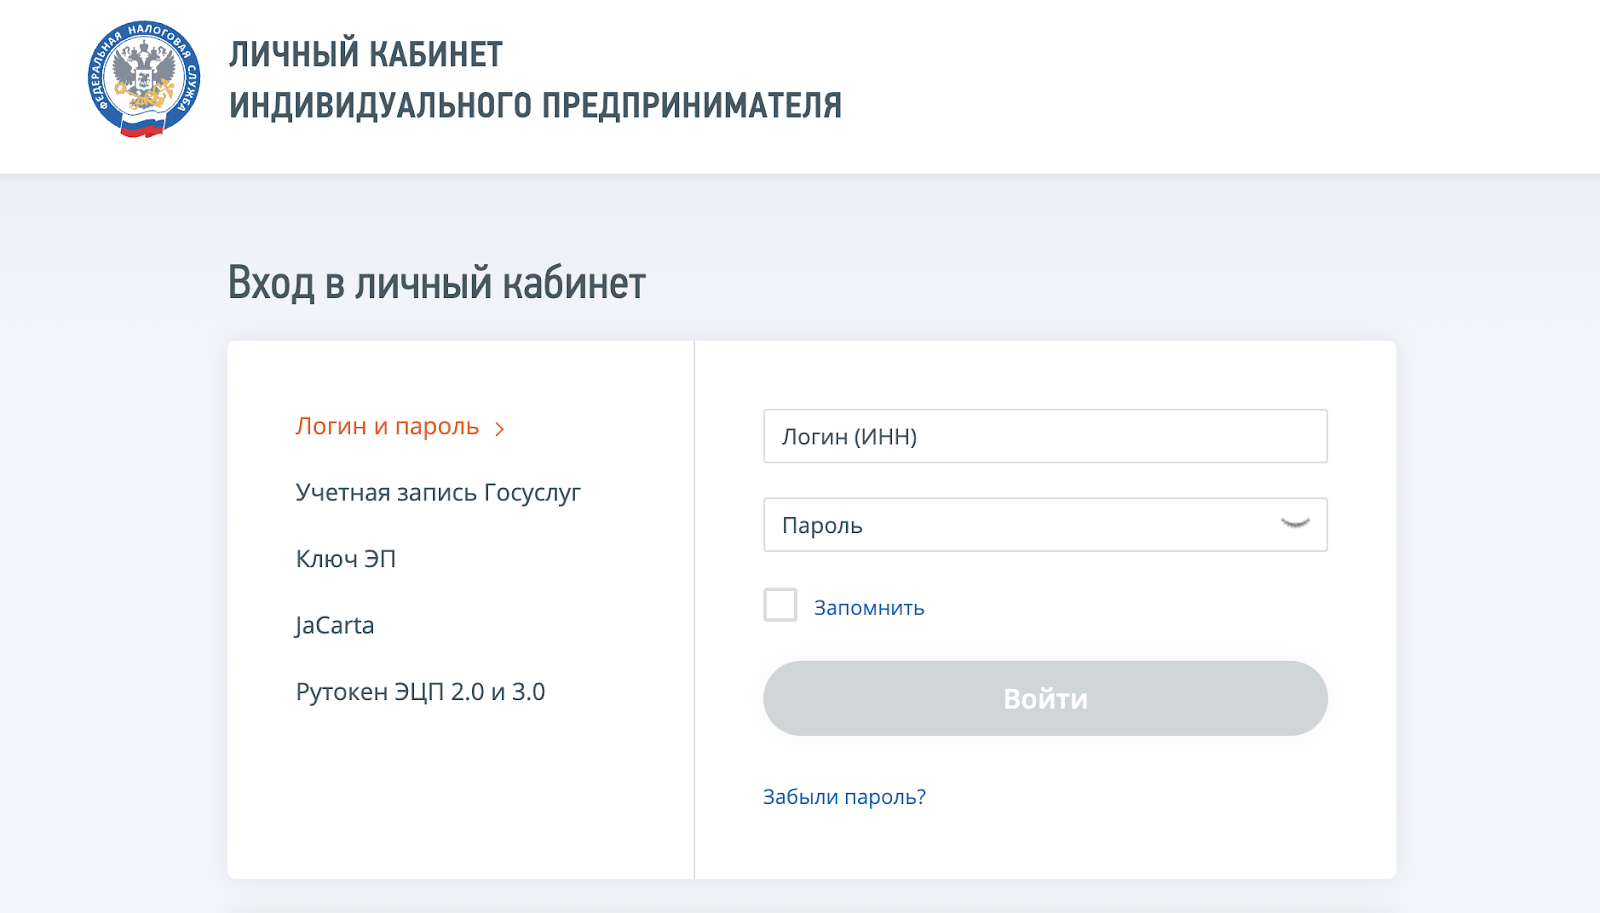
Форма входа в личный кабинет ИП на сайте ФНС России
Если не подать уведомление вовремя, деньги останутся на ЕНС нераспределёнными. Налог будет считаться неуплаченным, и ФНС начислит пени.
Какие страховые взносы должны платить ИП
Индивидуальные предприниматели платят страховые взносы за себя, а если нанимают сотрудников, то и за них. В 2026 году взносы ИП за себя составляют от 57 390 до 379 208 рублей в год в зависимости от дохода.
Фиксированные взносы за себя. Их платят все зарегистрированные ИП, кроме тех, кто работает на НПД и АУСН. Сумма не зависит от дохода, поэтому взносы нужно заплатить, даже если бизнес за год ничего не заработал.
В 2026 году фиксированные взносы составляют 57 390 рублей. С 2023 года их платят единой суммой, без разделения на пенсионное и медицинское страхование. Перечислить взносы нужно на ЕНС до 28 декабря 2026 года одним платежом или частями в течение года. Если ИП зарегистрировался или закрылся в середине года, сумму считают пропорционально отработанным месяцам и дням.
Дополнительный взнос 1%. Его платят, если доход предпринимателя за год превысил 300 000 рублей. Взнос равен 1% от суммы превышения, но в 2026 году не может быть больше 321 818 рублей. За 2026 год дополнительный взнос нужно заплатить до 1 июля 2027 года.
Доход для расчёта считают по правилам своего режима. На УСН «доходы» учитывают все поступления, на УСН «доходы минус расходы» и ЕСХН разницу между доходами и расходами, на ОСН доходы за вычетом профессиональных расходов, а на патенте потенциально возможный доход, который установил регион. С 2026 года ИП на УСН «доходы минус расходы» и ЕСХН не могут учитывать в расходах собственные страховые взносы при расчёте 1%.
Например, доход ИП Морозова за 2026 год составил 600 000 рублей. Дополнительный взнос будет равен (600 000 − 300 000) × 1% = 3 000 рублей.
Максимальная сумма взносов за себя. В 2026 году она составляет 379 208 рублей: 57 390 рублей фиксированных взносов и 321 818 рублей дополнительного взноса.
С 2026 года ИП из Донецкой и Луганской Народных Республик, Запорожской и Херсонской областей платят взносы за себя в общем размере. Пониженные суммы для них действовали с 2023 по 2025 год.
Посчитать взносы можно с помощью калькулятора на сайте ФНС.
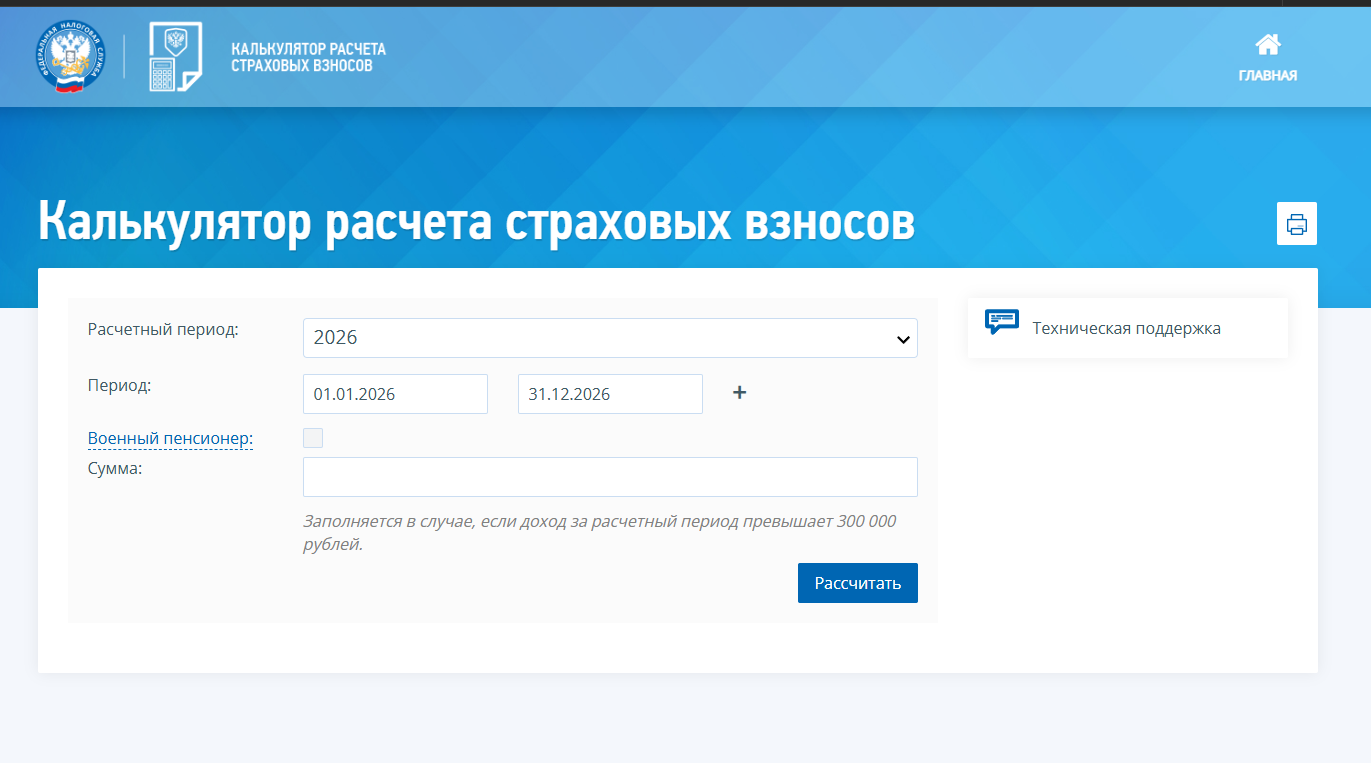
Калькулятор расчёта страховых взносов на сайте ФНС России
Пример расчёта. Доход ИП Иванова за 2026 год составил 3 845 000 рублей. Фиксированные взносы составят 57 390 рублей. Дополнительный взнос: (3 845 000 − 300 000) × 1% = 35 450 рублей. Всего за 2026 год ИП Иванов заплатит 57 390 + 35 450 = 92 840 рублей взносов.
Взносы за сотрудников. С выплат работникам ИП платит взносы по единому тарифу 30%. Он покрывает пенсионное, медицинское и социальное страхование. Тариф действует, пока выплаты сотруднику с начала года не превысят предельную базу. В 2026 году она составляет 2 979 000 рублей. С выплат сверх этой суммы взносы считают по тарифу 15,1%.
Взносы за сотрудников перечисляют на ЕНС ежемесячно до 28-го числа следующего месяца. Например, взносы с октябрьской зарплаты нужно заплатить до 28 ноября.
Взносы на травматизм. Это страхование от несчастных случаев на производстве и профессиональных заболеваний. Тариф зависит от класса профессионального риска основного вида деятельности и составляет от 0,2 до 8,5%. Эти взносы платят напрямую в Социальный фонд России (СФР) до 15-го числа следующего месяца.
Льготы ИП при уплате страховых взносов
Платить взносы с зарплаты сотрудников по пониженным тарифам могут предприниматели, которые включены в единый реестр субъектов малого и среднего предпринимательства (МСП). ИП попадает в реестр автоматически, если соответствует критериям по доходу и числу работников.
До конца 2025 года пониженный тариф был доступен почти всем МСП. С 2026 года тариф 15% с части выплат свыше 1,5 МРОТ (минимального размера оплаты труда) остался только у предпринимателей из приоритетных отраслей. Их перечень Правительство утвердило распоряжением от 27.12.2025 № 4125-р.
Чтобы применять льготу, основной вид деятельности по ОКВЭД (общероссийскому классификатору видов экономической деятельности) должен входить в перечень. Кроме того, доходы от видов деятельности из перечня должны составлять не меньше 70% всех доходов. Сначала в расчёт брали только доход по основному виду деятельности, но законом от 25.04.2026 № 104-ФЗ правило смягчили, и теперь доходы по всем льготным видам можно сложить. Поправки действуют с 1 января 2026 года.
Для отдельных обрабатывающих производств действует ещё более низкий тариф 7,6% с выплат свыше 1,5 МРОТ. Перечень таких ОКВЭД утверждён распоряжением Правительства от 11.12.2024 № 3689-р, а условия применения те же.
Остальные МСП с 2026 года платят взносы по общим тарифам: 30% с выплат в пределах предельной базы и 15,1% сверх неё. Торговля в перечень приоритетных отраслей не входит, поэтому интернет-магазины и продавцы на маркетплейсах тоже платят взносы по общему тарифу.
В 2026 году МРОТ составляет 27 093 рубля. Значит, льготный тариф применяют к той части зарплаты, которая превышает 40 639,50 рубля в месяц.
Пример расчёта взносов для МСП в 2026 году
Петров И. А. работает у ИП, который ведёт деятельность из перечня приоритетных отраслей и применяет тариф 15%. Зарплата Петрова за октябрь 2026 года составила 56 000 рублей. Посчитаем взносы без учёта взносов на травматизм.
- Взносы с части зарплаты в пределах 1,5 МРОТ: 40 639,50 × 30% = 12 191,85 рубля.
- Часть зарплаты сверх 1,5 МРОТ: 56 000 − 40 639,50 = 15 360,50 рубля.
- Взносы по льготному тарифу: 15 360,50 × 15% = 2 304,08 рубля.
- Общая сумма взносов за октябрь: 12 191,85 + 2 304,08 = 14 495,93 рубля.
Если бы ИП не мог применять льготу, взносы составили бы 56 000 × 30% = 16 800 рублей. У ИП из обрабатывающей отрасли с тарифом 7,6% вышло бы 12 191,85 + 1 167,40 = 13 359,25 рубля.
Какие налоги уплачивают ИП и какую оформляют отчётность на всех системах налогообложения
Кроме налога по своему режиму, предприниматель как физическое лицо может платить земельный, транспортный и имущественный налоги. Обязанность появляется, только если у ИП есть соответствующие объекты, и зависит от действующих льгот.
Земельный налог. Его платят на любом режиме, если участок принадлежит предпринимателю на праве собственности, постоянного бессрочного пользования или пожизненного наследуемого владения. При этом неважно, используется земля в бизнесе или для личных целей.
Налог на имущество. ИП на УСН, АУСН, ПСН и ЕСХН освобождены от налога на имущество, которое используют в предпринимательской деятельности. На патенте освобождение касается только имущества, задействованного в деятельности по патенту.
Исключение составляют объекты, которые облагаются по кадастровой стоимости и включены в региональный перечень. Обычно это торговые центры, офисные здания и помещения в них. С такой недвижимости налог придётся платить на любом режиме.
Обычно ФНС применяет освобождение сама по своим данным. Если вы не уверены, что у налоговой есть сведения об использовании недвижимости в бизнесе, лучше подать заявление о льготе и приложить подтверждающие документы, например договор аренды. ИП на ОСН платит налог на имущество по общим правилам для физических лиц.
Транспортный налог. Его платят, если на предпринимателя зарегистрирован автомобиль или другое транспортное средство. Режим налогообложения и то, как используется транспорт, значения не имеют.
Земельный, транспортный и имущественный налоги рассчитывает ФНС и присылает налоговое уведомление. Налоги за 2026 год нужно заплатить до 1 декабря 2027 года. Декларации по ним сдавать не нужно.
Какие налоги и отчёты уплачивают ИП на НПД
НПД или налог на профессиональный доход уплачивают предприниматели, которые:
-
занимаются частной деятельностью или оказывают услуги;
-
не имеют наёмных работников;
-
зарабатывают не более 2 400 000 рублей в год.
ИП на НПД уплачивает налог с доходов, полученных от юридических и физических лиц. Ставка налога составляет 4%, если доход получен от физического лица, и 6%, если он получен от юридического лица.
Все индивидуальные предприниматели, работающие на самозанятости, имеют право на налоговый вычет в размере 10 000 рублей, который применяется автоматически. До истечения срока действия налогового вычета самозанятые ИП уплачивают ежемесячный налог в размере 3% с доходов, полученных от физических лиц, и 4% с доходов, полученных от юридических лиц. Налоговый вычет для самозанятых применяется только один раз в жизни.
ИП на НПД не сдают отчётность в ФНС. Они формируют счёт в приложении «Мой Налог» или на сайте ФНС России в личном кабинете. После оплаты счёта и пометки его как «Оплаченный» сумма доходов отражается автоматически, и рассчитывается сумма налога к уплате. Страховые взносы на НПД уплачиваются индивидуальным предпринимателем по желанию.
Налог на профессиональный доход необходимо уплатить до 28 числа следующего месяца.
Например, копирайтерское агентство, оформленное как ИП, в октябре писало тексты для СММ-агентства. Сумма заработка копирайтеров составила 50 000 рублей. Так как СММ-агентство зарегистрировано как юридическое лицо, сумма НПД будет рассчитываться по ставке 6%:
50 000 х 6% = 3 000 руб.
Если налоговый вычет ещё не израсходован, то сумма НПД составит:
50 000 х 4% = 2 000 руб.
При этом сумма налогового вычета уменьшится на 1 000 рублей.
Какие налоги и отчёты уплачивают ИП на патенте
Патентная система подходит предпринимателям, которые занимаются видами деятельности из регионального перечня, например розничной торговлей, общепитом или бытовыми услугами. Вместо налога с фактического дохода ИП покупает патент на срок от одного до 12 месяцев в пределах календарного года.
Применять патент можно, если в бизнесе работает не больше 15 сотрудников, а доход по всем видам деятельности на патенте с начала года не превышает лимит. В 2026 году лимит составляет 20 млн рублей, в 2027 году он снизится до 15 млн, а с 2028 года до 10 млн рублей. Если ИП совмещает патент с УСН, доходы по обоим режимам складываются. Предприниматели, у которых доход за 2025 год превысил 20 млн рублей, не могут перейти на патент в 2026 году.
Ставка налога составляет 6% от потенциально возможного годового дохода, который устанавливает регион. Впервые зарегистрированные ИП в некоторых регионах в 2026 году ещё могут получить налоговые каникулы со ставкой 0%, но с 2027 года каникулы отменяются. Если фактический доход оказался больше или меньше потенциального, стоимость патента не пересчитывается.
Стоимость патента на год считают по формуле:
Стоимость патента = потенциально возможный доход × 6%
Регионы устанавливают потенциально возможный доход своими законами и могут ежегодно индексировать его на коэффициент-дефлятор. В 2026 году дефлятор равен 1,253, его применяет, например, Москва. Если патент оформлен меньше чем на год, стоимость считают пропорционально числу дней его действия.
Пример расчёта. Допустим, ИП открывает парикмахерскую, а в его регионе потенциально возможный доход для этого вида деятельности установлен в размере 800 000 рублей в год и индексируется на дефлятор. С учётом дефлятора доход составит 800 000 × 1,253 = 1 002 400 рублей. Стоимость патента на год будет равна 1 002 400 × 6% = 60 144 рубля. Патент на шесть месяцев обойдётся примерно вдвое дешевле.
Помимо патента, ИП платит фиксированные страховые взносы 57 390 рублей и дополнительный взнос 1%. На патенте его считают с потенциально возможного дохода свыше 300 000 рублей, реальный заработок на сумму не влияет.
Стоимость патента можно уменьшить на уплаченные страховые взносы. ИП без сотрудников вправе уменьшить её на всю сумму взносов за себя, ИП с сотрудниками не больше чем на 50%. Для этого в налоговую подают уведомление об уменьшении. Например, если ИП из примера выше работает один и заплатил фиксированные взносы, за годовой патент ему останется доплатить 60 144 − 57 390 = 2 754 рубля.
Срок оплаты зависит от того, на сколько месяцев оформлен патент. Патент на срок до шести месяцев оплачивают целиком до окончания срока действия. Если патент оформлен на срок от шести до 12 месяцев, треть суммы платят в течение 90 календарных дней с начала действия, а оставшиеся две трети до окончания срока. Если патент действует до 31 декабря, последний платёж нужно внести до 28 декабря.
Отчётность на патенте простая. Декларацию сдавать не нужно, достаточно вести книгу учёта доходов. Заявление на патент подают в налоговую не позднее чем за 10 рабочих дней до начала работы. Если предприниматель прекращает деятельность раньше срока, он подаёт заявление о прекращении в течение 10 дней.
Какие налоги и отчёты уплачивают ИП на УСН
На упрощённой системе предприниматель платит единый налог вместо НДФЛ и налога на имущество, которое используется в бизнесе. Ставка зависит от объекта налогообложения:
- 6% с доходов;
- 15% с разницы между доходами и расходами.
Регионы могут снижать ставки, но с 2026 года только для видов деятельности из федерального перечня. На УСН «доходы минус расходы» действует минимальный налог: если по итогам года налог по ставке 15% получился меньше 1% от доходов, платят 1%.
Применять УСН в 2026 году можно, если доход не превышает 490,5 млн рублей, а в штате не больше 130 сотрудников.
Налог платят авансами по итогам квартала: до 28 апреля за первый квартал, до 28 июля за полугодие и до 28 октября за девять месяцев. Налог за год ИП платит до 28 апреля следующего года. По каждому авансу до 25-го числа того же месяца подают уведомление. По налогу за год уведомление не нужно, его заменяет декларация.
Декларацию по УСН ИП сдаёт раз в год, до 25 апреля следующего года. Если доходов и расходов не было, подают нулевую декларацию. Кроме того, на УСН нужно вести книгу учёта доходов и расходов (КУДиР).
НДС на УСН. С 2026 года предприниматели на упрощёнке становятся плательщиками НДС, если доход за предыдущий год превысил 20 млн рублей. Если порог превышен в течение 2026 года, НДС нужно платить с 1-го числа следующего месяца. Законом от 04.07.2026 № 228-ФЗ порог заморозили: 20 млн рублей сохранятся по доходам за 2025–2028 годы и в течение 2029 года.
ИП может выбрать, по какой ставке платить НДС. Общая ставка 22% даёт право принимать к вычету входной НДС. Специальные ставки ниже, но без вычетов: 5% при доходе от 20 до 272,5 млн рублей и 7% при доходе от 272,5 до 490,5 млн рублей. Специальную ставку нужно применять не меньше 12 кварталов подряд.
Декларацию по НДС сдают ежеквартально до 25-го числа месяца после квартала. Налог платят равными частями до 28-го числа каждого из трёх следующих месяцев.
Какие налоги и отчёты уплачивают ИП на АУСН
Автоматизированная упрощённая система налогообложения (АУСН) работает как экспериментальный режим до конца 2027 года. Главное её отличие от обычной УСН в том, что налог считает сама налоговая по данным банка и онлайн-кассы.
На АУСН предприниматель платит один налог. Ставка зависит от объекта:
- 8% с доходов;
- 20% с разницы между доходами и расходами, но не меньше 3% от доходов.
Перейти на АУСН может ИП, у которого не больше пяти сотрудников, доход до 60 млн рублей в год, остаточная стоимость основных средств до 150 млн рублей и расчётный счёт в банке из перечня ФНС. Режим доступен в большинстве регионов: по состоянию на март 2026 года его можно было применять в 88 субъектах.
Налоговым периодом на АУСН считается месяц. ФНС рассчитывает налог по данным уполномоченного банка, онлайн-кассы и личного кабинета налогоплательщика. Уведомление с суммой приходит не позднее 15-го числа следующего месяца, а заплатить налог нужно до 25-го числа.
Налоговую декларацию на АУСН не сдают. Предприниматель также не платит НДС и страховые взносы за себя и за сотрудников. Исключение составляют взносы на травматизм: в 2026 году это фиксированная сумма 2 959 рублей в год. НДФЛ с зарплаты сотрудников рассчитывает и перечисляет банк.
Совмещать АУСН с другими режимами нельзя.
Какие налоги и отчёты уплачивают ИП на ЕСХН
Единый сельскохозяйственный налог могут применять ИП, которые производят сельскохозяйственную продукцию или занимаются рыболовством. Доход от этой деятельности должен составлять не меньше 70% всех доходов.
Налог считают с разницы между доходами и расходами по ставке 6%. Регионы могут снижать ставку вплоть до 0%.
Налог платят два раза в год. Авансовый платёж за полугодие нужно внести до 28 июля 2026 года, а до 25 июля подать по нему уведомление. Налог за весь 2026 год платят до 28 марта 2027 года с учётом уплаченного аванса. Декларацию сдают раз в год, до 25 марта следующего года.
По общему правилу плательщики ЕСХН платят НДС. От него можно освободиться, если подать уведомление в налоговую, а доход от сельскохозяйственной деятельности за предыдущий год не превысил 60 млн рублей. В год перехода на ЕСХН освобождение доступно без ограничения по доходу.
Какие налоги и отчёты уплачивают ИП на ОСН
Общую систему налогообложения ИП применяет по умолчанию, если при регистрации не выбрал другой режим или потерял право на спецрежим. На ОСН предприниматель платит:
- НДФЛ с доходов от бизнеса;
- НДС;
- страховые взносы за себя и за сотрудников;
- налоги на имущество, землю и транспорт, если у него есть такие объекты.
НДФЛ. С 2025 года для доходов ИП действует прогрессивная шкала:
- 13% с дохода до 2,4 млн рублей;
- 15% с части дохода от 2,4 до 5 млн рублей;
- 18% с части от 5 до 20 млн рублей;
- 20% с части от 20 до 50 млн рублей;
- 22% с части свыше 50 млн рублей.
Доход можно уменьшить на профессиональный вычет. В него входят расходы на бизнес, подтверждённые документами. Если документов нет, вычет составит 20% от дохода.
В течение года ИП платит авансы по НДФЛ до 28 апреля, 28 июля и 28 октября и по каждому подаёт уведомление до 25-го числа. Налог за год нужно заплатить до 15 июля следующего года, а декларацию 3-НДФЛ сдать до 30 апреля.
НДС. С 2026 года общая ставка НДС составляет 22%. Для отдельных товаров, например продуктов питания и детских товаров, сохранилась ставка 10%, для экспорта 0%. Декларацию по НДС сдают в электронном виде ежеквартально до 25-го числа месяца после квартала. Налог платят равными частями до 28-го числа каждого из трёх месяцев, которые идут за кварталом.
ИП на ОСН может получить освобождение от НДС, если выручка за три предыдущих месяца подряд без учёта налога не превысила 2 млн рублей. Для этого в налоговую подают уведомление и выписку из книги учёта доходов и расходов.
Отчётность ИП с сотрудниками. Работодатель ежеквартально до 25-го числа месяца после квартала сдаёт расчёт по страховым взносам и расчёт 6-НДФЛ. Годовой 6-НДФЛ сдают до 25 февраля. Кроме того, каждый месяц до 25-го числа подают персонифицированные сведения о сотрудниках. Эта отчётность одинакова на всех режимах, кроме АУСН.
Налоги на имущество, землю и транспорт ИП на ОСН платит по общим правилам, о которых мы рассказали выше.
Как совмещать налоговые режимы
ИП может применять несколько режимов одновременно, но вариантов немного. Патент можно совмещать с одним из режимов: УСН, ЕСХН или ОСН. Например, работать на патенте по одному виду деятельности и на упрощёнке по остальным.
Другие сочетания запрещены. Нельзя одновременно применять УСН и ОСН или УСН и ЕСХН. НПД и АУСН вообще не совмещаются ни с какими режимами.
|
Режим |
С чем можно совмещать |
|---|---|
|
ПСН |
УСН, ЕСХН или ОСН |
|
УСН |
только ПСН |
|
ЕСХН |
только ПСН |
|
ОСН |
только ПСН |
|
АУСН |
ни с чем |
|
НПД |
ни с чем |
При совмещении нужно вести раздельный учёт доходов, расходов и имущества по каждому режиму. Если расход нельзя отнести к одному виду деятельности, например аренду общего склада, его распределяют пропорционально доходам.
Важно следить за лимитами. Если ИП совмещает патент и УСН, для права на патент учитывают доходы по обоим режимам: в 2026 году их сумма не должна превышать 20 млн рублей. При совмещении патента с ОСН в лимит входят только доходы по патенту.
Например, у предпринимателя есть магазин одежды и ателье по ремонту. Для магазина он применяет УСН, а для ателье покупает патент. Доходы и расходы магазина и ателье ИП учитывает отдельно. По магазину он сдаёт декларацию по УСН, а по ателье вовремя оплачивает патент.
Сроки уплаты налогов и сдачи отчётности ИП в 2026 году
Чтобы не запутаться в датах, мы собрали основные платежи и отчёты по каждому режиму в одной таблице.
|
Режим |
Что платить |
Срок уплаты |
Что сдавать и когда |
|---|---|---|---|
|
Все ИП, кроме НПД и АУСН |
Фиксированные взносы за себя |
До 28 декабря 2026 года |
Не сдаётся |
|
Все ИП, кроме НПД и АУСН |
1% с дохода свыше 300 000 рублей за 2026 год |
До 1 июля 2027 года |
Не сдаётся |
|
НПД |
Налог за месяц |
До 28-го числа следующего месяца |
Не сдаётся |
|
ПСН |
Патент до 6 месяцев |
Целиком до окончания срока |
Декларации нет, ведётся книга учёта доходов |
|
ПСН |
Патент от 6 до 12 месяцев |
Треть в течение 90 дней, остальное до окончания срока, для патента до 31 декабря до 28 декабря |
Декларации нет, ведётся книга учёта доходов |
|
УСН |
Авансы |
До 28 апреля, 28 июля, 28 октября |
Уведомления до 25 апреля, 25 июля, 25 октября |
|
УСН |
Налог за 2026 год |
До 28 апреля 2027 года |
Декларация до 25 апреля 2027 года |
|
УСН с доходом свыше 20 млн рублей |
НДС |
Тремя частями до 28-го числа каждого месяца после квартала |
Декларация по НДС до 25-го числа месяца после квартала |
|
АУСН |
Налог за месяц |
До 25-го числа следующего месяца |
Не сдаётся |
|
ЕСХН |
Аванс за полугодие |
До 28 июля 2026 года |
Уведомление до 25 июля |
|
ЕСХН |
Налог за 2026 год |
До 28 марта 2027 года |
Декларация до 25 марта 2027 года |
|
ОСН |
Авансы по НДФЛ |
До 28 апреля, 28 июля, 28 октября |
Уведомления до 25-го числа месяца уплаты |
|
ОСН |
НДФЛ за 2026 год |
До 15 июля 2027 года |
3-НДФЛ до 30 апреля 2027 года |
|
ОСН |
НДС |
Тремя частями до 28-го числа каждого месяца после квартала |
Декларация по НДС до 25-го числа месяца после квартала |
|
ИП с сотрудниками |
Взносы и НДФЛ за сотрудников |
До 28-го числа следующего месяца |
Расчёт по взносам и 6-НДФЛ ежеквартально до 25-го числа, персонифицированные сведения ежемесячно до 25-го числа |
|
ИП с сотрудниками |
Взносы на травматизм |
До 15-го числа следующего месяца |
Сведения о травматизме в составе ЕФС-1 ежеквартально |
|
Все ИП с объектами налогообложения |
Земельный, транспортный, имущественный налоги за 2026 год |
До 1 декабря 2027 года |
Не сдаётся, ФНС присылает уведомление |
Если срок выпадает на выходной или праздник, он переносится на ближайший рабочий день.
Заключение
Набор налогов и взносов ИП зависит от режима налогообложения, вида деятельности и того, есть ли у бизнеса сотрудники и имущество. В 2026 году правила заметно поменялись: выросли взносы, на упрощёнке появился НДС при доходе свыше 20 млн рублей, а лимит дохода на патенте сократился.
При выборе режима стоит оценить, сколько бизнес планирует заработать и укладывается ли он в лимиты, сколько людей будет в штате и какую долю выручки съедают расходы. Важно и то, кто ваши покупатели. Компаниям на ОСН выгоднее работать с поставщиками, которые выставляют НДС, потому что они могут принять его к вычету. Учитывайте также региональные ставки и перечень видов деятельности, доступных на патенте.
Правильно организованный учёт и своевременная уплата налогов помогут избежать пеней и штрафов. Если сомневаетесь в выборе режима, лучше заранее посоветоваться с бухгалтером.